

Personal Loan કે Home Loan Top-up? જાણો તમને કેમા થશે વધુ બચત
અચાનક ₹5 લાખની જરૂર પડે ત્યારે Personal Loan લેવી કે ચાલી રહેલી Home Loan પર Top-up લેવું બંને વિકલ્પ દેખાવમાં સમાન લાગે છે, પરંતુ વ્યાજદરના ફરકથી કુલ ખર્ચમાં મોટો તફાવત આવી શકે છે. રૂપિયા જરૂર હોય ત્યારે હોમ લોન પર Top-upની જગ્યાએ પર્શનલ લોન લેતા પહેલા એક વખત તેનું સાચું ગણિત સમજવું જરૂરી છે.
kuberanow deskPublished On : 10 Nov 2026

ઘરની રિનોવેશન, બાળકોના અભ્યાસ, લગ્ન કે અન્ય જરૂરી ખર્ચ માટે અચાનક મોટી રકમની જરૂર પડે ત્યારે લોકો સામાન્ય રીતે પર્શનલ લોન તરફ વળે છે. પરંતુ જો પહેલેથી હોમ લોન ચાલુ હોય તો તે જ બેન્કમાંથી Top-up લોન લેવાનો વિકલ્પ પણ ઉપલબ્ધ હોઈ શકે છે. બંનેમાં EMI ચૂકવવાની હોય છે, પરંતુ વ્યાજદર અને કુલ ચુકવણીમાં નોંધપાત્ર તફાવત થઈ શકે છે.
₹5 લાખના લોનમાં કેટલો તફાવત?
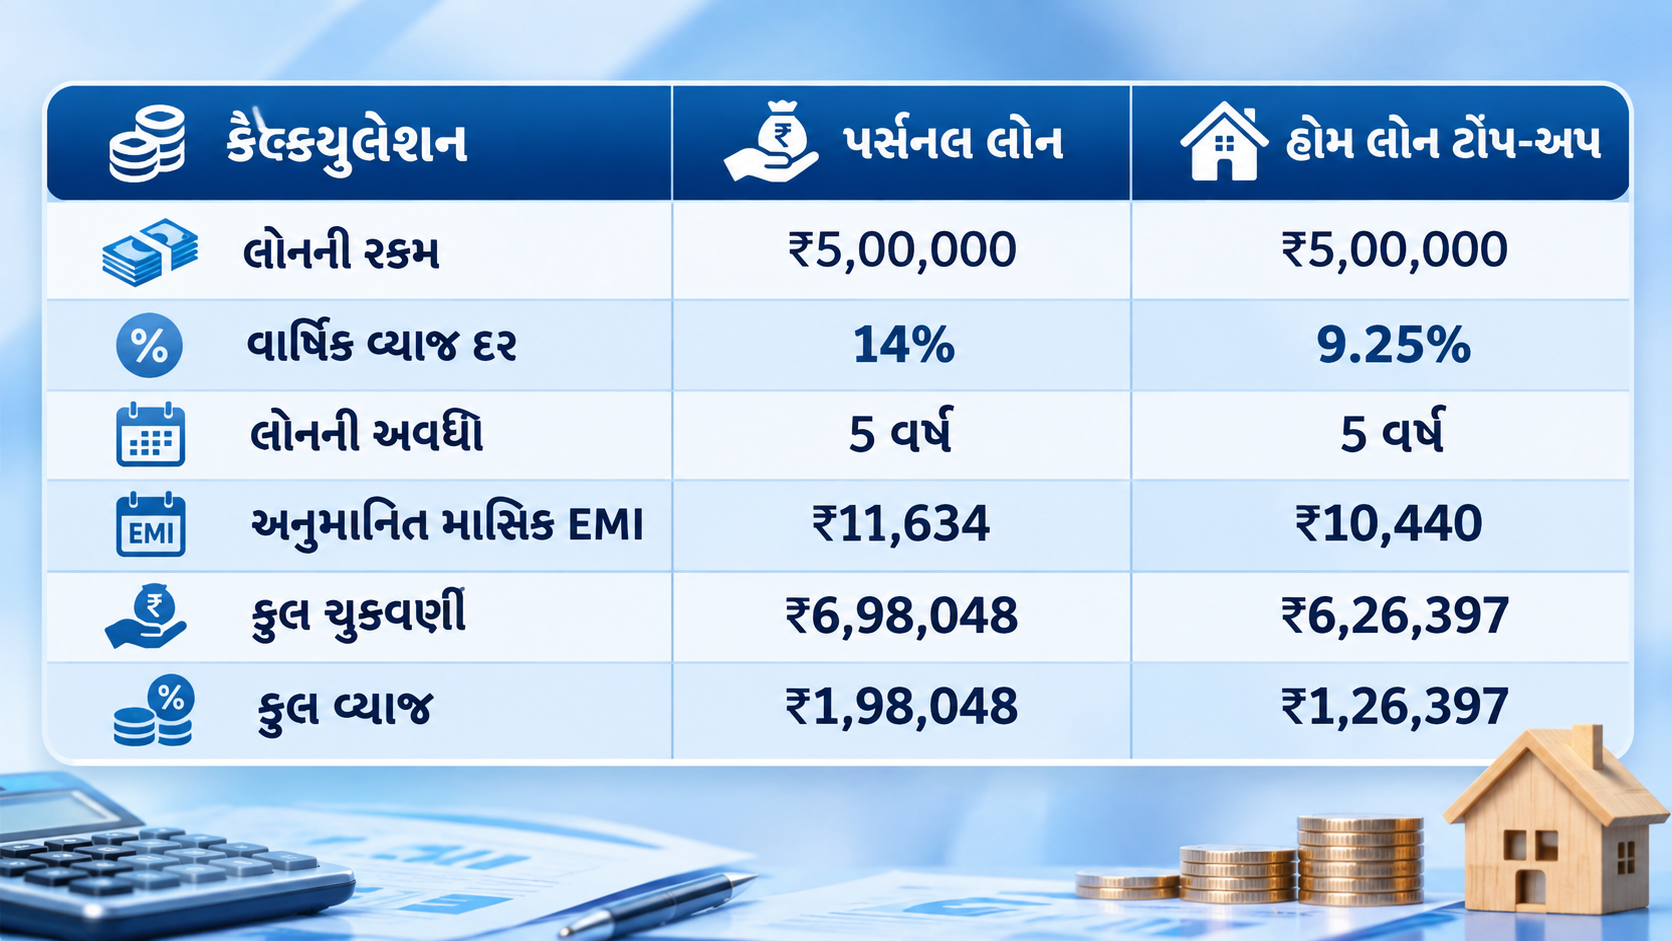
માની લો કે ₹5 લાખની જરૂર છે અને બંને લોન 5 વર્ષ એટલે કે 60 મહિનાની મુદત માટે લેવામાં આવે છે. આ ઉદાહરણમાં Personal Loanનો વ્યાજદર 14% અને Home Loan Top-upનો વ્યાજદર 9.25% માનવામાં આવ્યો છે. આ ગણતરી reducing balance પદ્ધતિ પર આધારિત છે, એટલે દરેક EMI પછી બાકી રહેલી લોન રકમ પર વ્યાજની ગણતરી થાય છે.
Top-upમાં કેટલા રૂપિયા બચી શકે?
ઉપરના ઉદાહરણ મુજબ બંને EMI વચ્ચે દર મહિને લગભગ ₹1,194નો તફાવત છે. Personal Loanમાં 5 વર્ષમાં કુલ લગભગ ₹1,98,048 વ્યાજ ચૂકવવું પડે છે, જ્યારે Top-up Loanમાં કુલ વ્યાજ લગભગ ₹1,26,397 થાય છે. એટલે કુલ વ્યાજમાં આશરે ₹71,651ની બચત થઈ શકે છે. જોકે આ બચત ત્યારે જ થશે જ્યારે ખરેખર 9.25%ના વ્યાજદરે Top-up Loan મળે અને પ્રોસેસિંગ ફી તથા અન્ય ચાર્જમાં મોટો તફાવત ન હોય.
આ પણ વાંચો: પેન્શનરો સાવધાન: 30 નવેમ્બર પહેલા આ કામ નહીં કરો તો ડિસેમ્બરથી પેન્શન બંધ!
Top-up Loan કોને મળી શકે?
Top-up Loan દરેક વ્યક્તિને આપમેળે મળતી નથી. સામાન્ય રીતે તે ગ્રાહકો માટે હોય છે જેમની પહેલેથી જ Home Loan ચાલુ હોય. બેન્ક Top-up મંજૂર કરતાં પહેલાં સમયસર EMI ચુકવણી, આવક, ક્રેડિટ સ્કોર, બાકી હોમ લોન, મિલકતની કિંમત અને લોન ચૂકવવાની ક્ષમતા જેવી બાબતો તપાસી શકે છે. કેટલીક બેન્કોમાં હોમ લોનની ચોક્કસ મુદત પૂરી થયા પછી અથવા અમુક EMI ચૂકવ્યા બાદ જ Top-upની સુવિધા મળે છે.
માત્ર ઓછા વ્યાજદર પરથી નિર્ણય ન લો
Top-up Loanનો વ્યાજદર પર્શનલ લોન કરતાં ઓછો હોઈ શકે છે, પરંતુ નિર્ણય કરતાં પહેલાં પ્રોસેસિંગ ફી, પ્રી-પેમેન્ટના નિયમો અને અન્ય ચાર્જ પણ જોવા જરૂરી છે. લાંબી મુદત પસંદ કરવાથી EMI ઓછી થઈ શકે છે, પરંતુ કુલ વ્યાજ વધવાની શક્યતા રહે છે. Top-up Loan હાલના હોમ લોન સાથે જોડાયેલો હોવાથી તેની શરતો પણ સારી રીતે સમજવી જરૂરી છે. જો પહેલેથી હોમ લોન ચાલુ હોય અને બેન્ક ઓછા વ્યાજદરે Top-up આપતી હોય તો તે પર્શનલ લોન કરતાં સસ્તો વિકલ્પ બની શકે છે. પરંતુ હોમ લોન ન હોય અથવા Top-up મંજૂર ન થાય તો પર્શનલ લોન એક વિકલ્પ રહે છે. અંતિમ નિર્ણય પહેલાં બંને લોનના વ્યાજદર, કુલ ચુકવણી, ફી અને શરતોની સરખામણી કરવી જરૂરી છે.
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read

Nvidiaમાં કડાકાથી 13 ભારતીય મ્યુચ્યુઅલ ફંડ અને ETFને લાગ્યો કેટલો ઝાટકો

Gold Price Today: સોનાના ભાવમાં સતત ઘટાડો, જાણો તમારા શહેરમાં આજનો ભાવ

Bank of Baroda FD Rates: BOB એ 555 દિવસની સ્પેશિયલ FD પર વધાર્યું વ્યાજ, જાણો નવા દર

EPFO Joint Declaration: હવે ઘરે બેઠા સુધારો PFની ભૂલો, જાણો 5 સ્ટેપની સરળ પ્રક્રિયા

Best Investment Schemes: આ 7 સરાકરી અને બેંક યોજનામાં મળે છે 7.5% થી 8.60% સુધીનું તગડું વ્યાજ

Post Office TD: ₹1 લાખ, ₹3 લાખ અને ₹5 લાખ જમા કરવા પર કેટલું વ્યાજ મળશે? ગણતરી જુઓ

દિવાળી ભેટ અને રોકડ બોનસ: કઈ રકમ પર ટેક્સ લાગશે અને કઈ રહેશે કરમુક્ત? જાણો નિયમો

પોસ્ટ ઓફિસ ATM માંથી હવે કેટલા રૂપિયા ઉપાડી શકાશે? ₹25,000 ની લિમિટ અને નિયમો જાણો